
- Spoiler: il mercato azionario svizzero non ha un problema di IA… ma un problema di indice!
- Le azioni svizzere offrono un’ampia gamma di opportunità nel segmento “picks and shovels” lungo la catena del valore dell’IA
- Tuttavia, per entrare in contatto con queste gemme nascoste dell’IA servono veri esperti di selezione titoli
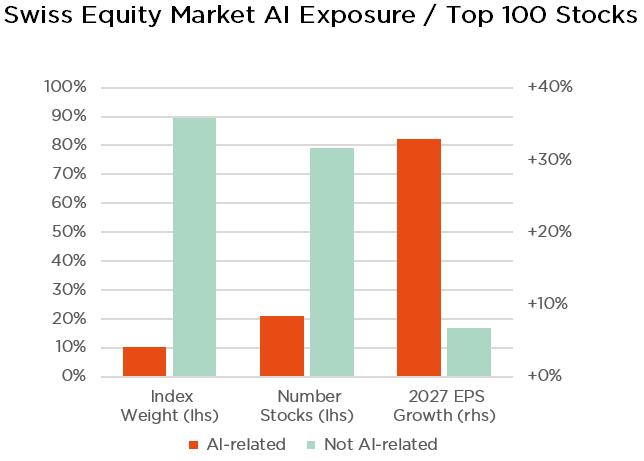
Chi, nel mondo della finanza, ha sentito dire che “la Svizzera non è un mercato dell’IA?” La maggior parte di noi, probabilmente. La verità, tuttavia, è molto più complessa: spesso la confusione che si tende a fare tra l’“indice” azionario di un Paese e il suo “mercato” è all’origine di un’idea sbagliata molto diffusa tra gli investitori. Soprattutto in Svizzera, dove l’indice azionario di riferimento SMI è concentrato in sole 20 blue chip dominate da mega-cap difensive (ad es. del settore farmaceutico), che rappresentano quasi l’80% della capitalizzazione del Paese. Il mercato interno in generale, in realtà, ha molto di più da offrire, con oltre 200 titoli di alta qualità diversificati in vari settori. E questo scollamento è ulteriormente peggiorato in seguito alla recente inclusione di Sandoz e Galderma nell’indice SMI e la sostituzione di titoli non sanitari. In effetti, la Svizzera può sembrare relativamente poco esposta all’IA, se si guarda solo all’indice SMI (meno del 10%), ma in realtà il “mercato” azionario svizzero racconta una storia molto diversa che va oltre i colossi degli indici difensivi.
Certo, il mercato svizzero non offre praticamente alcuna esposizione diretta agli operatori dei settori dell’IA generativa, del cloud computing o dei semiconduttori, come invece fanno Nvidia, TSMC o Microsoft. Quando si parla di IA s’intende innanzitutto una filiera, non un settore: la sua economia richiede attrezzature per la produzione di semiconduttori, componenti avanzati, sensori, connettività, infrastruttura di gestione dell’alimentazione, apparecchiature per data center, software e automazione industriale, solo per citarne alcuni. Ed è qui che entra in gioco la Swissnessaziendale, che apporta un valore fondamentale ai vari livelli della filiera dell’IA, attualmente in fase di espansione ma soggetta a colli di bottiglia, e offre agli investitori un ampio ventaglio di opportunità al di là del settore dei chip. Su quest’ultimo aspetto, a differenza dei già citati pure player tecnologici statunitensi, le azioni svizzere offrono un accesso più diversificato (e quindi meno rischioso) al ciclo di investimento dell’infrastruttura IA, oltre a una maggiore resilienza dei rendimenti.
Dunque, dove si nascondono questi “campioni dell’IA” svizzeri? È interessante notare come non solo coprano gran parte della catena del valore globale, ma siano anche costituiti prevalentemente da titoli a piccola e media capitalizzazione: un gruppo consolidato di leader di mercati di nicchia, con un chiaro orientamento all’innovazione industriale e alla specializzazione. In altre parole, le aziende svizzere forniscono alla filiera fisica dell’IA preziosi strumenti di supporto (picks and shovels), più che operare nei segmenti di mercato del software e del computing per l’IA. Più in dettaglio, nell’industria dei semiconduttori aziende specializzate come VAT Group, Comet e Inficon dovrebbero continuare a beneficiare della crescente complessità produttiva e dei trend favorevoli legati agli investimenti degli hyperscaler nel settore dell’IA. Inoltre, con le sue enormi quantità di elettricità, raffreddamento, apparecchiature di gestione dell’alimentazione, cablaggio e altri requisiti di infrastruttura fisica, l’opportunità dei data center per l’IA continua a favorire la solida crescita di aziende come ABB (elettrificazione), Belimo (termica), Huber+Suhner (connettività) e Accelleron (energia). Infine, oltre ad ABB, anche Tecan (laboratori) e Sensirion (sensori) beneficeranno dell’incessante espansione dell’automazione industriale e della robotica.
Come investire in queste gemme dell’IA? Tenuto conto dei sopra citati limiti nella costruzione degli indici svizzeri, che causano famigerati punti ciechi, l’unico modo realistico per gli investitori di non lasciarsi sfuggire questi nomi è tramite strategie di portafoglio attive, ossia la selezione diretta dei titoli o fondi dedicati a gestione attiva. In effetti, dato il peso relativamente contenuto di questi titoli nei singoli indici, gli strumenti di investimento passivo che replicano i benchmark nazionali, come lo SMI, lo SPI o persino lo SPI Extra, non colgono a pieno le opportunità che questo segmento di mercato dell’IA in rapida crescita offre in Svizzera.
Più in generale, registriamo una nuova crescita dell’azionario, sostenuto dall’inalterata solidità dei fondamentali micro e macroeconomici, in particolare nell’attuale contesto geopolitico incerto. Pertanto, nonostante i rendimenti relativi contrastanti degli “indici” interni a bassa intensità di IA degli ultimi anni, il “mercato” azionario svizzero rappresenta ancora un paradiso unico per l’elevata qualità dell’offerta . Detto questo, utilizzare una strategia diversificata “all-cap” a gestione attiva e basata su forti convinzioni – spaziando dalle mega-cap più difensive alle small e mid-cap cicliche con maggiore potenziale di crescita – resta fondamentale per liberarne l’intero potenziale e beneficiare della sua storica resilienza multisettoriale.
In definitiva, non si dovrebbe mai giudicare un libro dalla copertina, né un mercato azionario dal suo indice. L’IA sta acquisendo slancio anche nell’azionario svizzero, offrendo ai gestori attivi opportunità di investimento interessanti ma ancora sottovalutate. A questo scopo, tuttavia, per una volta gli investitori svizzeri dovranno rinunciare alla loro sacra “neutralità” e osare addentrasi in qualcuno dei punti ciechi del mercato…
Damien Weyermann, Lead Portfolio Manager
Esposizione all’IA del mercato azionario svizzero
Una linea sottile tra credibilità e sostenibilità
- Fin qui, tutto bene: la crescita rimane straordinariamente resiliente nonostante i crescenti ostacoli
- Occorre via il secchiello dello champagne… “il più velocemente possibile, ma con la dovuta calma”
- Un tetto di vetro con pavimenti mobili
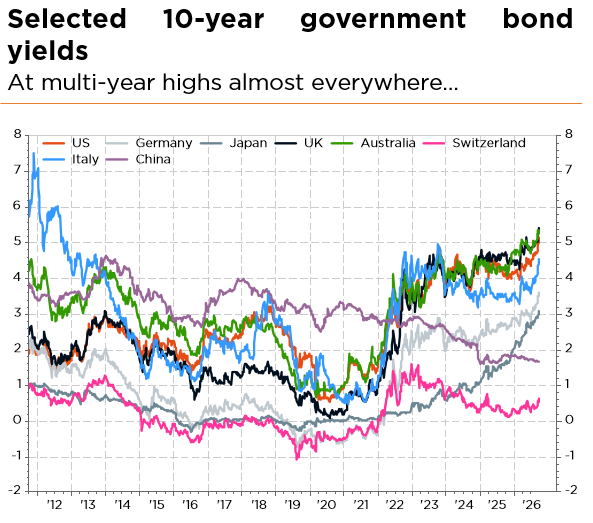
A distanza di un mese va in scena la stessa storia, ma con un cast diverso e più aggressivo. La guerra tra Stati Uniti e Iran non è ancora finita e lo Stretto di Hormuz spesso rimane chiuso. Questo, associato agli attacchi ucraini alle infrastrutture energetiche russe, ha riportato i prezzi del petrolio sopra i 100 dollari al barile e, cosa ancora peggiore per l’Europa, ha fatto salire i prezzi del gas europeo a quasi 80 EUR/MWh, con le scorte UE ferme a circa due terzi della capacità mentre si avvicina l’inverno. La politica ha contribuito a creare confusione. La Francia è alle prese con delicati negoziati sul bilancio, mentre la CDU del cancelliere tedesco Merz è sotto pressione, dopo che l’AfD ha ottenuto il 45% dei voti in Sassonia-Anhalt. Negli Stati Uniti, la campagna di metà mandato sta prendendo il via, mentre crescono le probabilità che i democratici riconquistino la Camera. In questo scenario, i mercati si muovono su una linea sottile: le banche centrali intendono riaffermare la loro credibilità nella lotta all’inflazione, mentre aumentano i dubbi dei Bond Vigilantes sulla sostenibilità delle finanze pubbliche e i tassi a lungo termine raggiungono i massimi da molti anni.
La buona notizia è che la crescita globale continua a essere straordinariamente resiliente. Le previsioni vengono riviste al rialzo quasi ovunque, il settore manifatturiero continua a espandersi sulla scia del boom dell’IA, insieme alle spese per infrastrutture e difesa, e i servizi stanno migliorando, soprattutto nei mercati sviluppati. Il mercato del lavoro USA rimane equilibrato, con una crescita degli occupati di circa 50.000 unità al mese e richieste di sussidi di disoccupazione ancora molto basse. Le speranze di crescita dell’Europa restano intatte nonostante i rischi energetici. In Cina, invece, la crescita rimane intorno al 4%: la crisi immobiliare continua a pesare sulla fiducia, mentre le esportazioni rappresentano una delle poche note positive. La notizia meno buona è che l’inflazione non demorde. Le banche centrali hanno quindi mantenuto un orientamento restrittivo: Fed, BCE e BoJ hanno tutte alzato i tassi di 25 pb il mese scorso. La Fed ha confermato la propria inclinazione aggressiva, con un tasso sui Fed Fund previsto al 4,1% per l’intero 2027, e i mercati scontano quasi tre ulteriori rialzi entro la fine del 2027.
In questo difficile contesto, le azioni globali sono ancora vicine ai massimi storici. Sotto la superficie, però, devono affrontare una serie di incertezze legate alla geopolitica, all’energia, al debito pubblico, alle banche centrali e all’IA. Le rotazioni sono state rapide: i Magnifici 7 stanno recuperando terreno, mentre il Russell 2000 è in ritardo e l’ampiezza si è ridotta. Il sentiment è peggiorato, anche se posizionamento e flussi restano favorevoli. I fondamentali rimangono tuttavia solidi: i rapporti di revisione degli utili si mantengono sopra quota 1,0 da 16 mesi consecutivi, la crescita degli EPS dell’S&P 500 si attesta al 26% e il consensus prevede una crescita degli utili dell’MSCI AC World di circa il 15% nel 2027. La spesa in conto capitale degli hyperscaler dovrebbe raggiungere 800 miliardi di dollari quest’anno e sfiorare i 1.000 miliardi l’anno prossimo. Le valutazioni continuano quindi a diminuire, mentre l’obbligazionario resta sotto pressione: i tassi a lungo termine hanno raggiunto nuovi massimi, il Treasury USA a 10 anni ha superato il 5% e gli spread periferici europei, in particolare in Francia, si sono ampliati. L’oro ha perso terreno a causa di una Fed più aggressiva, mentre il dollaro si è rafforzato.
Il nostro scenario di base continua a prevedere una crescita positiva costante, un’inflazione persistente ma accettabile e una normalizzazione lenta e irregolare dei tassi in un mondo frammentato. Il processo disinflazionistico è in pausa a causa dello shock energetico, con rischi strutturali legati a demografia, deglobalizzazione e decarbonizzazione. Le politiche fiscali continuano a favorire crescita e inflazione, alimentando i timori di predominio fiscale. Lo scenario negativo è quello della stagflazione, con una politica monetaria più restrittiva più a lungo e rischi per il mercato obbligazionario, il credito privato o le posizioni legate all’IA. Lo scenario positivo richiederebbe invece un miglioramento geopolitico, una più rapida disinflazione grazie al calo dei prezzi dell’energia e forti incrementi di produttività guidati dall’IA.
Tutto considerato, abbiamo deciso di lasciare invariata la nostra allocazione tattica, rimanendo sostanzialmente neutrali e continuando a investire in modo costruttivo ma con una cauta diversificazione. Sul piano azionario, la resilienza dell’attività, l’accelerazione degli utili, i flussi positivi e l’allentamento dei multipli continuano a essere controbilanciati dall’aumento dei tassi, dagli elevati prezzi dell’energia e dall’incertezza geopolitica. La diversificazione rimane il fulcro del nostro approccio d’investimento: nell’azionario, nell’obbligazionario e attraverso strategie alternative non correlate o l’esposizione valutaria, che attualmente offrono una migliore protezione rispetto all’oro o ai titoli di Stato a lunga scadenza, in assenza di una grave recessione.
Fabrizio Quirighetti, CIO e Head of Multi-Asset
Le fonti esterne comprendono: LSEG Datastream, Bloomberg, FactSet, DECALIA.