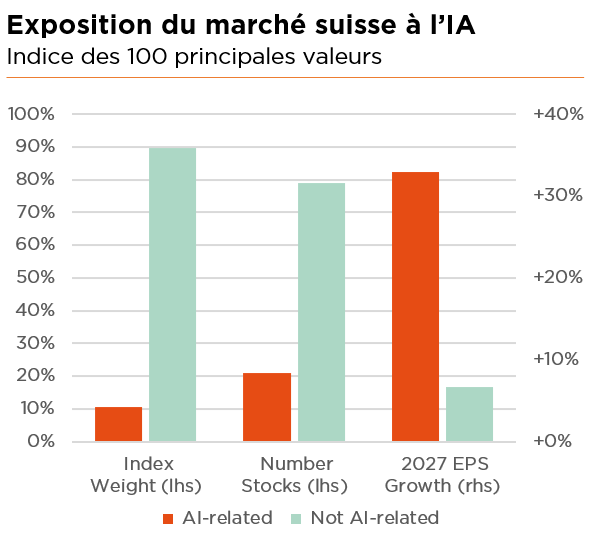
- Le marché boursier suisse n’a en effet pas un problème d’IA… mais plutôt un problème d’indice !
- Nombre d’entreprises helvétiques proposent des « pioches et pelles » indispensables à la chaîne de l’IA
- Dénicher ces perles rares nécessite toutefois un esprit de sélection de titres hors des sentiers battus
Qui, dans le monde de la finance, s’est déjà entendu dire que « la Suisse n’est pas un marché de l’IA » ? La plupart d’entre nous, sans doute. La réalité est cependant plus complexe, la confusion généralisée entre « indice » boursier d’un pays et « marché » alimentant souvent une idée fausse parmi les investisseurs. C’est particulièrement le cas en Suisse, où l’indice phare, le SMI, se concentre sur seules 20 valeurs, dominées par des méga-capitalisations défensives (pharmaceutiques notamment), qui représentent près de 80% de la capitalisation boursière du pays. Or, le marché helvétique a bien plus à offrir, avec plus de 200 titres de grande qualité actifs dans de multiples secteurs. Et ce décalage s’est encore accru avec les récentes entrées de Sandoz et de Galderma dans l’indice SMI, en lieu et place de valeurs n’appartenant pas au secteur de la santé. Ainsi, la Suisse peut effectivement sembler relativement peu exposée à l’IA si l’on se focalise sur le SMI (moins de 10%), mais son « marché » boursier présente en réalité une image tout autre – par-delà les mastodontes défensifs de l’indice.
Certes, la cote helvétique n’offre pratiquement aucune exposition directe aux acteurs de l’IA générative, du cloud ou des semi-conducteurs, contrairement à ce que font Nvidia, TSMC ou Microsoft. L’IA est toutefois avant tout une chaîne d’approvisionnement, et non un secteur, son économie au sens large nécessitant également des équipements de fabrication de semi-conducteurs, des composants de pointe, des capteurs, des solutions de connectivité, des infrastructures de gestion de l’énergie, des équipements pour centres de données, des logiciels et de l’automatisation industrielle, pour ne citer que quelques exemples. Et c’est précisément là que l’esprit suisse des entreprises entre en jeu, en apportant une valeur ajoutée essentielle à différents niveaux de la chaîne de l’IA, en pleine expansion mais confrontée à des goulots d’étranglement, et en offrant aux investisseurs un éventail d’opportunités bien plus large que celui des puces. A cet égard, contrairement aux grands acteurs technologiques américains susmentionnés, les actions suisses offrent un accès plus diversifié (donc moins risqué) au cycle d’investissement dans les infrastructures de l’IA, ainsi qu’une plus grande résilience en termes de performances.
Mais où se cachent donc ces « champions suisses de l’IA » ? Il est intéressant de noter qu’ils couvrent non seulement une grande partie de la chaîne de valeur mondiale, mais que ce sont aussi surtout des valeurs de petite et moyenne capitalisation, un vivier de longue date de leaders de marchés de niche clairement axés sur l’innovation industrielle et la spécialisation. En d’autres termes, les entreprises helvétiques fournissent principalement à la chaîne d’approvisionnement physique de l’IA des « pioches et pelles » indispensables, plutôt que d’être impliquées dans les segments des logiciels et de l’informatique. Plus précisément, dans le domaine des semi-conducteurs, des entreprises spécialisées telles que VAT Group, Comet et Inficon devraient continuer à tirer parti de la complexité croissante de la fabrication et des tendances favorables en matière de dépenses d’investissement dans l’IA par les hyperscalers. Parallèlement, avec leurs besoins considérables en électricité, en refroidissement, en équipements de gestion de l’énergie, en câblage et en autres infrastructures physiques, les centres de données dédiés à l’IA continuent de générer une forte croissance pour des entreprises telles qu’ABB (électrification), Belimo (thermique), Huber+Suhner (connectivité) et Accelleron (alimentation électrique). Enfin, outre ABB, Tecan (laboratoires) et Sensirion (capteurs) devraient également bénéficier de l’expansion inexorable de l’automatisation industrielle et de la robotique.
Comment investir dans ces pépites de l’IA ? Vu les limites inhérentes à la construction des indices suisses évoquées plus haut, qui entraînent des angles morts notoires, le seul moyen réaliste pour les investisseurs de ne pas passer à côté de telles valeurs réside dans des stratégies de portefeuille actives, c’est-à-dire la sélection directe de titres ou des fonds dédiés gérés activement. De fait, compte tenu des pondérations individuelles relativement faibles de ces titres dans les indices, les véhicules d’investissement passifs reproduisant les indices de référence nationaux, qu’il s’agisse du SMI, du SPI ou même du SPI Extra, sont tout simplement incapables de tirer pleinement parti des opportunités offertes par l’IA en Suisse.
Plus généralement, nous pensons que les actions helvétiques regagneront en dynamisme, soutenues par des fondamentaux micro- et macro-économiques solides et inchangés, en particulier dans le contexte géopolitique incertain actuel. Pourtant, malgré les performances relatives mitigées ces dernières années des « indices » nationaux peu portés sur l’IA, le « marché » suisse reste un paradis d’investissement de haute qualité pour les sélectionneurs de titres. Cela dit, le déploiement d’une stratégie diversifiée « toutes capitalisations » gérée activement et guidée par des convictions, couvrant à la fois les méga-capitalisations plus défensives et les petites et moyennes capitalisations cycliques plus axées sur la croissance, reste primordial pour libérer tout son potentiel et profiter de sa résilience multithématique bien éprouvée.
En fin de compte, un livre ne doit jamais être jugé à sa couverture, ni un marché boursier à son indice. L’IA occupe une place grandissante également parmi les actions suisses, offrant aux gestionnaires actifs des opportunités d’investissement intéressantes mais encore négligées. Contrairement aux citoyens suisses, les investisseurs devraient donc oublier toute neutralité dans leur exposition aux actions helvétiques, en veillant néanmoins à toujours vérifier leurs angles morts avant de se lancer…
Damien Weyermann, Lead Portfolio Manager
Entre crédibilité et viabilité, la marge est étroite
- Jusqu’ici, tout va bien : croissance remarquablement résiliente malgré de forts vents contraires
- Retirer le soutien… « aussi vite que possible, mais aussi lentement que nécessaire »
- Un plafond de verre et des planchers instables
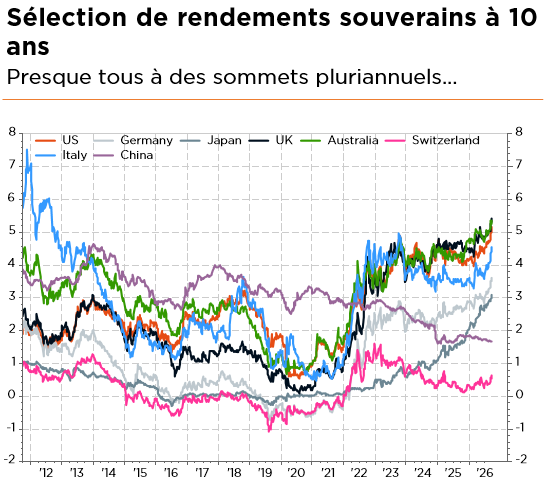
Un mois s’est écoulé et le script demeure le même, mais avec des acteurs plus agressifs. La guerre entre États-Unis et Iran se poursuit et le détroit d’Ormuz reste en grande partie fermé. Conjuguée aux frappes ukrainiennes contre les infrastructures énergétiques russes, cette situation a fait repasser le baril de pétrole au-dessus de USD 100 et poussé les prix du gaz européen vers EUR 80/MWh, alors que les stocks de l’UE stagnent autour des deux tiers de leur capacité à l’approche de l’hiver. La politique ajoute son lot de turbulences : la France reste enlisée dans de difficiles négociations budgétaires, tandis que la CDU du chancelier Merz est sous pression après le score de 45% obtenu par l’AfD en Saxe-Anhalt. Aux États-Unis, la campagne des élections de mi-mandat bat son plein et les chances d’une reconquête de la Chambre des représentants par les démocrates progressent, sur fond de coût de la vie élevé et de conflit avec l’Iran. Dans ce contexte, les marchés évoluent sur une corde raide : les banques centrales cherchent à restaurer leur crédibilité face à l’inflation, tandis que les marchés obligataires questionnent de plus en plus la soutenabilité des finances publiques, poussant les taux longs vers des sommets pluriannuels, voire historiques.
La bonne nouvelle est que la croissance mondiale reste remarquablement résiliente. Les prévisions sont revues à la hausse dans de nombreuses régions, l’industrie manufacturière profite de l’essor de l’IA ainsi que des dépenses militaires et infrastructurelles, tandis que les services se redressent, notamment dans les économies développées. Aux États-Unis, le marché de l’emploi reste équilibré : environ 50’000 postes sont créés chaque mois, un rythme compatible avec un chômage stable compte tenu de la contraction de l’offre de main-d’œuvre, et les demandes d’allocations chômage demeurent historiquement faibles. En Europe, les perspectives de croissance restent intactes malgré le risque énergétique. La Chine stagne autour de 4% de croissance, pénalisée par l’immobilier et une demande intérieure toujours fragile, malgré des exportations solides. L’inflation, en revanche, demeure persistante, et les banques centrales ont enclenché un resserrement quasi synchronisé. La Fed, la BCE et la Banque du Japon ont toutes relevé leurs taux de 25 pb le mois dernier. La Fed a confirmé une orientation restrictive, avec un « dot plot » anticipant désormais des Fed Funds à 4,1% tout au long de 2027, contre 3,6% en juin, ainsi qu’un taux neutre durablement plus élevé. Pour l’heure, il s’agit davantage d’un retrait de l’accommodation monétaire que d’un véritable resserrement, mais les marchés anticipent près de trois hausses supplémentaires d’ici fin 2027.
Dans cet environnement, les actions mondiales continuent de flirter avec leurs sommets historiques, mais sous la surface, les incertitudes restent nombreuses : géopolitique, énergie, dette publique, banques centrales et IA. Les rotations ont été rapides et brutales, les « Mag7 » rattrapant leur retard tandis que le Russell 2000 sous-performe, avec une participation au marché devenue plus étroite. Le sentiment s’est détérioré, même si le positionnement et les flux restent favorables. Les fondamentaux demeurent toutefois solides : le ratio de révisions bénéficiaires est supérieur à 1,0 depuis 16 mois, la croissance du BPA du S&P 500 atteint 26%, et le consensus table sur environ 15% de croissance des bénéfices pour le MSCI AC World en 2027. Les dépenses d’investissement des hyperscalers devraient atteindre USD 800 milliards cette année et près de USD 1’000 milliards en 2027. Dans le même temps, les valorisations se sont détendues, avec un ratio cours/bénéfices à 12 mois revenu à 16,7x au niveau mondial et à 19x pour le S&P 500.
Les obligations ont en revanche souffert : le rendement américain à 10 ans dépasse 5%, les échéances longues enregistrent des pertes depuis le début de l’année et les spreads périphériques européens, notamment français, se sont élargis. Les spreads de crédit restent serrés, l’or a reculé face à une Fed plus agressive, tandis que le dollar s’est raffermi.
Notre scénario central reste celui d’une croissance positive, d’une inflation persistante mais maîtrisable et d’un chemin lent vers des taux normalisés dans un monde plus fragmenté. Le processus de désinflation est temporairement interrompu par le choc énergétique, tandis que la démographie, la démondialisation et la décarbonation entretiennent des pressions structurelles. Les politiques budgétaires continuent parallèlement de soutenir croissance et inflation, à contre-courant de la politique monétaire, alimentant les craintes de « dominance budgétaire ». Le scénario baissier reste celui d’une stagflation, dans laquelle une inflation sous-jacente tenace imposerait un resserrement prolongé et pourrait conduire à une récession, éventuellement aggravée par des tensions obligataires, le crédit privé ou un dénouement des positions liées à l’IA. Le scénario haussier supposerait une amélioration géopolitique, une baisse plus rapide des prix de l’énergie et des gains de productivité accélérés par l’IA.
Dans ce contexte, notre allocation tactique reste inchangée : globalement neutre et attentiste, avec des investissements constructifs mais une diversification prudente. La résilience économique, l’accélération des bénéfices et le recul des multiples sont contrebalancés par la hausse des taux, les prix élevés de l’énergie et l’incertitude géopolitique. La diversification demeure donc la pierre angulaire de notre approche, tant au sein des actions que des obligations, complétée par des stratégies alternatives non corrélées et une exposition aux devises, qui offrent actuellement un meilleur contrepoids que l’or ou les obligations d’État à longue échéance en l’absence de récession sévère.
Fabrizio Quirighetti, CIO & Head of Multi-Asset