
• La connectivité optique jouera un rôle clé dans l’infrastructure IA de nouvelle génération
• Les technologies laser permettent une transmission plus rapide et moins énergivore
• Les entreprises à la pointe de ces innovations connaissent une demande exceptionnelle
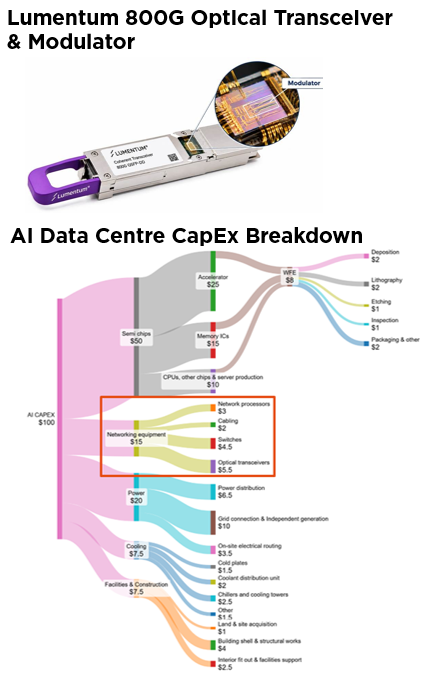
Les investissements actuels et prévus dans les centres de données dédiés à l’IA sont colossaux : les dépenses annuelles devraient largement dépasser USD 1’000 milliards d’ici 2030, contre environ USD 800 milliards cette année. Parallèlement aux innovations nécessaires pour maîtriser la consommation d’énergie et améliorer les technologies de refroidissement, les solutions de câblage évoluent également. Le passage du cuivre à la fibre optique permet une connectivité nettement plus rapide, mais contribue aussi à faire grimper les coûts de construction des centres de données.
Les problèmes de consommation d’énergie et d’eau posés par les centres de données ont été largement médiatisés, sur fond de contestation croissante à l’échelle locale. Aujourd’hui, les centres de données représentent 1,5 à 2% de la consommation mondiale d’électricité. Une seule installation hyperscale peut consommer environ 100 mégawatts, soit l’équivalent de 80’000 foyers. Quant aux préoccupations liées à la raréfaction de l’eau, elles sont exacerbées par le fait que la majorité des constructions de centres de données dédiés à l’IA ces dernières années ont eu lieu dans des régions des États-Unis sujettes au stress hydrique, telles que le sud de l’Arizona ou le Texas.
Le chemin vers des centres de données à la fois plus efficaces sur le plan énergétique et permettant un traitement plus rapide des données passe en grande partie par des solutions de câblage innovantes. Pour de courtes distances, les câbles en cuivre demeurent actuellement l’option privilégiée. C’est le cas des connexions entre des nœuds GPU (unités de serveurs spécialisées, équipées de processeurs, de mémoire et d’interfaces réseau) fonctionnant en parallèle – situés les uns à côté des autres. Il en va de même pour les connexions entre un serveur et le commutateur de rack (distance de 1 à 3 mètres). À terme, cependant, des lasers à haute puissance devraient progressivement remplacer ce câblage en cuivre.
Pour les connexions plus longues, qu’il s’agisse de liaisons entre racks d’un centre de données (jusqu’à 100 mètres) et entre bâtiments (2 à 10 km), ou même entre centres de données (10 à 120 km) et entre pays (plus de 1’000 km), les solutions laser/optiques sont déjà bien implantées. Sans entrer dans des détails techniques très complexes, il est important de comprendre que la transformation d’un flux de données numériques en un signal optique requiert des modulateurs. Et que l’innovation dans ce domaine des modulateurs constitue la clé pour des centres de données plus rapides et moins énergivores.
Les lasers à modulation directe (DML) – la version la plus ancienne de modulateurs à fibre optique – prennent en charge un débit de 10 Gb par seconde. Les progrès technologiques ont déjà donné naissance à une nouvelle génération de lasers à modulation par électro-absorption (EML), offrant un débit de 200 Gb par seconde. Et la prochaine génération de modulateurs Coherent promet des performances encore plus rapides, allant de 800 Gb à 1’600 Gb par seconde.
Parmi les entreprises les mieux placées pour tirer parti de l’expansion rapide de la connectivité optique figurent deux spécialistes de la photonique cotés aux États-Unis, Lumentum et Coherent. Le premier est un leader mondial des EML, aux côtés de concurrents tels que Broadcom et Mitsubishi Electric. Il renforce également sa présence dans le domaine des lasers haute puissance destinés à l’optique co-packagée et aux commutateurs de circuits optiques. Coherent, pour sa part, bénéficie d’une plateforme de fabrication hautement intégrée verticalement, couvrant les lasers, les composants photoniques et les émetteurs-récepteurs optiques, ce qui lui permet d’être présente sur plusieurs générations de technologies d’interconnexion optique. Tous deux enregistrent une demande exceptionnelle : le dernier chiffre d’affaires trimestriel de Lumentum a dépassé le milliard de dollars, en hausse de 109% en glissement annuel, tandis que celui de Coherent s’est établi à USD 2,05 milliards, en hausse de 42% sur une base pro forma.
Une croissance aussi exceptionnelle des revenus souligne l’importance grandissante de la connectivité optique dans les infrastructures d’IA de nouvelle génération. À mesure que les centres de données gagnent en taille et en intensité de calcul, le besoin d’interconnexions plus rapides et moins gourmandes en énergie entraîne des investissements considérables dans les technologies optiques de pointe. Cette tendance s’accompagne d’une augmentation générale des dépenses consacrées aux infrastructures d’IA, les plus grands centres de données représentant désormais des investissements de plusieurs dizaines de milliards de dollars (contre USD 1 à 5 milliards pour des projets plus conventionnels par le passé). Et elle contribue à expliquer pourquoi les programmes d’investissement des hyperscalers continuent, trimestre après trimestre, à dépasser les attentes de marché.
Edoardo Giraudi, analyste actions
Gaddo Gabetti Davicini, stagiaire Asset Management
Gravité des taux d’intérêt, lévitation technologique
- L’hiver approche : croissance toujours solide, mais les premiers vents froids se font sentir
- Investisseurs inquiets mais pleinement investis : un paradoxe appelant diversification plutôt qu’héroïsme
- Le maillon faible : réduction globale de l’exposition à la zone euro
Les marchés obéissent à leurs propres lois physiques qui, cet automne, sont deux à tirer dans des directions opposées. La gravité, d’abord : l’inflation refuse de reculer, les banques centrales relèvent à nouveau leurs taux et les finances publiques ne cessent de se détériorer. Les rendements longs ont ainsi atteint des niveaux inédits depuis des années, faisant grimper le coût de tout type de dette, des prêts immobiliers aux emprunts souverains. La lévitation, ensuite : l’essor des investissements dans l’IA continue de générer une croissance bénéficiaire suffisamment forte pour maintenir les indices boursiers mondiaux proches de leurs pics. Jusqu’ici, aucune de ces deux forces n’a pris le dessus. Les indices restent prisonniers d’un plafond de verre, en dessous duquel la véritable action se déroule, avec des rotations d’une brutalité rare. La question pour les prochains mois est de savoir laquelle de ces deux forces s’essoufflera la première. À moins qu’une troisième force, encore peu intégrée dans les cours, n’entre soudainement en jeu. Une récession bouleverserait l’équilibre actuel, faisant baisser les rendements obligataires tout en ramenant les bénéfices, et les actions avec eux, sur terre.
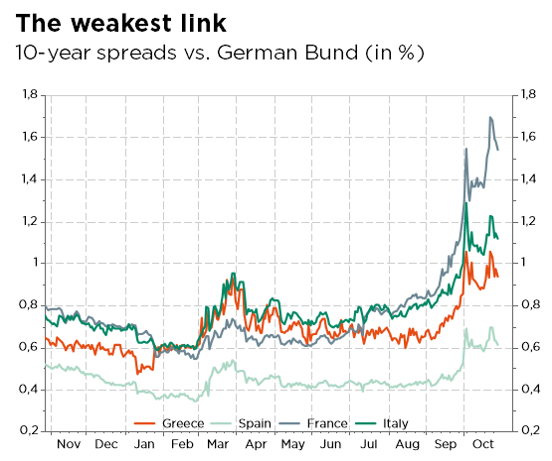
Le contexte général n’aide guère le camp de la « lévitation ». Le conflit entre les États-Unis et l’Iran s’éternise, sans réouverture officielle du détroit d’Ormuz en vue. Les stocks de pétrole s’amenuisent alors même que l’hémisphère nord entre dans la saison hivernale, maintenant le brut fermement au-dessus de USD 100 le baril et faisant grimper les prix du gaz en Europe. La politique ajoute une couche supplémentaire d’incertitude. En France, la bataille budgétaire s’est étendue à la rue et a entraîné un bond de la prime d’emprunt du pays par rapport à l’Allemagne, tandis qu’à Washington, les élections de mi-mandat remettent au concours la majorité à la Chambre des représentants : beaucoup de bruit pour un signal incertain.
Par-delà ce bruit, l’économie mondiale marque le pas, sans s’effondrer. La capacité de chaque pays à résister dépend de sa sensibilité aux investissements dans l’IA, aux prix de l’énergie, à la hausse des taux d’intérêt et aux dépenses publiques. Le rythme de croissance américain semble ralentir mais reste solide, avec des enquêtes conjoncturelles toujours en expansion et un marché de l’emploi dans lequel une embauche modérée est devenue la nouvelle norme, vu le vieillissement démographique et la baisse de l’immigration. Avec une croissance modérée, l’Europe s’est révélée plus robuste que prévu, mais ses stocks de gaz se situent bien en deçà des niveaux rassurants à l’approche de l’hiver, laissant ses perspectives de croissance à court terme à la merci de la météo et du détroit d’Ormuz. La Chine fait du surplace, s’appuyant sur ses exportations alors que la demande des ménages demeure faible. Le véritable problème se situe ailleurs : l’inflation reste bien au-dessus de l’objectif des deux côtés de l’Atlantique, et pas uniquement à cause de l’énergie (les prix des services aux États-Unis sont toujours en forte hausse). Les banques centrales des marchés développés resserrent donc à nouveau la vis, progressivement et presque à l’unisson. La Fed, la BCE et la BoJ devraient toutes procéder à un relèvement supplémentaire des taux d’ici la fin de l’année, la BNS faisant figure d’exception notable. Dans le même temps, la hausse des rendements obligataires et le resserrement des conditions financières font leur part du travail.
Sur les marchés financiers, le léger recul des actions mondiales masque des évolutions pour le moins spectaculaires. Le secteur technologique a effacé l’intégralité de ses gains de l’année et, depuis leur pic de fin juin, les titres liés à l’IA ont perdu environ un quart de leur valeur relative au marché. Les fonds « momentum » enregistrent des sorties de capitaux record et les actions coréennes, moyen privilégié pour tirer parti du boom des puces mémoire, ont subi une violente correction. Les valeurs défensives et le secteur de l’énergie ont pris la tête, la bourse helvétique s’est montrée résiliente, tandis que la zone euro et les marchés émergents accusent du retard. Il en résulte des écarts de valorisation frappants : le multiple du Nasdaq 100 est revenu à son plus bas niveau de 2022, tandis qu’Apple se négocie à son niveau record de 2020.
Le positionnement des investisseurs présente également un curieux paradoxe : les indicateurs de confiance font état d’une peur extrême, alors que les enquêtes révèlent des niveaux de liquidités proches de plus bas historiques, avec la plus forte surpondération du secteur technologique depuis six ans. Sur le marché obligataire, les rendements longs ont atteint de nouveaux sommets pluriannuels, les investisseurs exigeant une prime de terme plus élevée ; le 10 ans français frôle désormais les 5%. Des tensions sur le marché du crédit apparaissent dans le segment le plus fragile, où les spreads des titres notés CCC se sont nettement creusés et où les émetteurs « haut rendement » liés à l’IA se négocient désormais bien au-dessus de leurs pairs. L’or et l’argent ont reculé face à la hausse des taux réels et du dollar, tandis que le pétrole a poursuivi son rallye, qui a vu les prix grimper de près de 80% depuis janvier.
Notre scénario de base reste inchangé : une croissance résiliente, une inflation supérieure à l’objectif mais qui ne dérape pas, et une normalisation des taux lente et inégale. Ce qui a évolué, c’est la balance des risques autour de ce scénario de base, alors que la politique budgétaire continue de jouer en défaveur des banques centrales et que le spectre d’une « domination budgétaire » se profile dans plusieurs grandes économies. Le scénario baissier conjuguerait plusieurs aléas potentiels, tels qu’une stagflation imposant un resserrement monétaire nettement plus marqué, un repli de l’IA ou un accident sur le marché obligataire amplifié par la politique – parmi bien d’autres, connus ou inconnus. Le scénario haussier nécessiterait un dégel géopolitique, une baisse des prix de l’énergie, une désinflation plus rapide et un regain visible de productivité grâce à l’IA. À ce titre, le pétrole est le facteur déterminant cet hiver. Pour autant, les questions décisives sont de savoir si l’inflation sous-jacente peut revenir durablement sous les 2,5% avant que les « justiciers obligataires » ne perdent patience, et si la monétisation des dépenses d’investissement dans l’IA se manifestera avant que la facture ne soit due.
Globalement, notre posture d’investissement reste neutre, quand bien même nous avons choisi ce mois-ci d’élaguer la branche paraissant la plus fragile. La zone euro est devenue le maillon faible : son contexte politique et sa dépendance énergétique la rendent particulièrement exposée à un retournement de tendance de marché, tandis que les problèmes de dette française et les risques de contagion lient de plus en plus les mains de la BCE. Nous avons donc revu à la baisse notre exposition aux actions de la zone euro, que nous sous-pondérons désormais légèrement. La région présente toujours un intérêt sur le plan de la valorisation et serait clairement gagnante d’un recul des prix de l’énergie, mais les risques sont pour l’heure trop aigus. Ailleurs sur les marchés boursiers, la forte croissance bénéficiaire, les multiples abaissés et le sentiment de peur (souvent un signal d’achat) continuent de contrebalancer la hausse des taux, le coût élevé de l’énergie et l’incertitude géopolitique. Du côté obligataire, nous conservons une duration moyenne de 3 à 5 ans, mais privilégions désormais les bons du Trésor américain par rapport aux emprunts d’État européens, qui ne peuvent plus être considérés comme couverture fiable contre la récession vu le risque de crédit en France et dans les pays périphériques. Sur les devises, nous avons abaissé l’euro à un statut sous-pondéré et conservons une légère surpondération du dollar et du franc suisse, tandis que l’or reste légèrement sous-pondéré.
Fabrizio Quirighetti, CIO & Head of Multi-Asset
External sources include: LSEG Datastream, Bloomberg, FactSet, BNP Paribas Equity Research, Sankey MATIC..