
- La connettività ottica avrà un ruolo fondamentale nell’infrastruttura di IA di prossima generazione
- Grazie alle tecnologie laser, le interconnessioni sono molto più rapide ed energeticamente efficienti
- Le aziende in prima linea in questa innovazione registrano livelli di domanda eccezionali
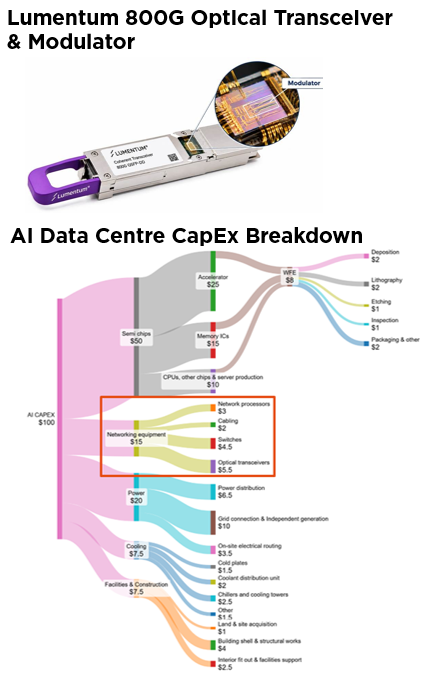
Gli investimenti attuali e previsti nei data center di IA sono impressionanti: la spesa annua dovrebbe ampiamente superare i 1000 miliardi di dollari entro il 2030, a fronte degli 800 miliardi stimati per quest’anno. Oltre alle innovazioni necessarie per limitare i consumi energetici e migliorare le tecnologie di raffreddamento, anche le soluzioni di cablaggio migliorano in fretta. Il passaggio dal rame alla fibra consente una connettività molto più rapida, ma contribuisce anche a far lievitare i costi di costruzione dei data center.
I problemi legati al consumo energetico e idrico dei data center sono ampiamente noti, sulla scia della crescente opposizione da parte delle comunità locali. A livello globale, attualmente i data center rappresentano tra l’1,5% e il 2% del consumo totale di elettricità. Un solo impianto hyperscale può consumare circa 100 megawatt, l’equivalente del consumo di 80.000 famiglie. I timori associati all’esaurimento delle risorse idriche sono accentuati dal fatto che, negli ultimi anni, la maggior parte dei data center di AI è stata costruita in regioni degli Stati Uniti esposte a stress idrico, come l’Arizona meridionale o il Texas.
Il passaggio ad architetture di data center energeticamente più efficienti, che consentano di accelerare il trattamento dei dati, dipende in larga misura da soluzioni di cablaggio innovative. Dove la distanza è breve, al momento i cavi in rame rimangono l’opzione preferita. Questo vale per le connessioni tra nodi GPU (unità server specializzate dotate di processori, memoria e interfacce di rete) che funzionano in parallelo, che si trovano uno accanto all’altro. E vale anche per i collegamenti tra un server e lo switch rack (distanza compresa tra 1 e 3 metri). Con il tempo, tuttavia, i laser ad alta potenza sostituiranno gradualmente i cavi in rame.
Per collegamenti più lunghi, ad esempio tra rack di data center (fino a 100 metri) ed edifici (tra 2 e 10 km), o anche tra diversi data center (tra 10 e 120 km) e Paesi (oltre 1.000 km), si stanno già affermando soluzioni laser/ottiche. Senza addentrarsi in aspetti tecnici molto complessi, il punto centrale è che per trasformare un flusso di dati digitali in un segnale ottico servono dei modulatori, e poter disporre di modulatori innovativi è cruciale per ottenere data center più rapidi ed energeticamente efficienti.
I laser a modulazione diretta (DML), il tipo più vecchio di modulatori a fibra ottica, supportano una velocità di 10 Gb al secondo. I progressi tecnologici hanno già portato a una nuova generazione di laser modulati ad elettroassorbimento (EML), che offrono una velocità di 200 Gb al secondo. E i modulatori coerenti di prossima generazione offriranno prestazioni ancora più rapide, comprese tra 800 Gb e 1.600 Gb al secondo.
Tra le aziende meglio posizionate per beneficiare della rapida espansione della connettività ottica ci sono due specialisti della fotonica quotati negli Stati Uniti, Lumentum e Coherent. La prima è leader globale negli EML, insieme a concorrenti come Broadcom e Mitsubishi Electric. L’azienda sta inoltre espandendo la sua presenza nel settore dei laser ad alta potenza per l’ottica co-integrata e dei commutatori di circuiti ottici. Coherent beneficia invece di una piattaforma di produzione altamente integrata verticalmente che comprende laser, componenti fotonici e ricetrasmettitori ottici finiti, posizionandola su più generazioni di tecnologia di interconnessione ottica. Entrambe registrano livelli di domanda eccezionali: gli ultimi ricavi trimestrali di Lumentum hanno superato 1 miliardo di dollari, in aumento del 109% su base annua, mentre quelli di Coherent si sono attestati a 2,05 miliardi di dollari, in crescita del 42% su base pro-forma.
Questa eccezionale crescita dei ricavi evidenzia l’importanza crescente della connettività ottica nell’infrastruttura di IA di prossima generazione. Man mano che i data center diventano più grandi e richiedono una maggiore potenza di calcolo, la necessità di interconnessioni più rapide ed energeticamente più efficienti favorisce investimenti significativi in tecnologie ottiche avanzate. A questo si aggiunge un’ampia escalation della spesa per le infrastrutture di IA: i data center più grandi oggi rappresentano investimenti per decine di miliardi di dollari (rispetto agli 1-5 miliardi di dollari di progetti più tradizionali, in passato). E contribuisce a spiegare perché i piani di investimento degli hyperscaler continuino a superare le aspettative del mercato, trimestre dopo trimestre.
Edoardo Giraudi, Equity Analyst
Gaddo Gabetti Davicini, Asset Management Intern
Tassi di interesse: forza di gravità contro levitazione tecnologica
- L’inverno si avvicina: la crescita resta resiliente, ma arrivano i primi venti freddi
- Spaventati, ma pienamente investiti: un paradosso che richiede diversificazione, più che eroismo
- L’anello più debole: ridurre l’esposizione all’Eurozona su tutta la linea
I mercati obbediscono alle proprie leggi della fisica, e quest’autunno due di queste agiscono in direzioni opposte. La prima è la forza di gravità: l’inflazione non cede, le banche centrali alzano nuovamente i tassi e i bilanci pubblici continuano a peggiorare. Di conseguenza, i rendimenti a lungo termine hanno raggiunto livelli che non si vedevano da anni, facendo salire il costo di qualsiasi cosa, dai mutui al debito sovrano. La seconda è la levitazione: il boom degli investimenti nell’IA continua a generare una crescita degli utili tale da mantenere gli indici azionari globali vicini ai loro massimi. Finora, nessuna delle due forze ha prevalso. Gli indici restano intrappolati sotto un soffitto di cristallo, mentre il tutto si svolge al di sotto, dove raramente le rotazioni sono state così violente. In questo scenario, è lecito chiedersi quale delle due forze cederà per prima nei prossimi mesi. A meno che un terzo fattore, ancora ampiamente assente dai prezzi di mercato, non entri improvvisamente in gioco. Una recessione ribalterebbe l’equilibrio attuale, spingendo al ribasso i rendimenti obbligazionari e riportando gli utili – e con loro le azioni – a livelli più realistici.
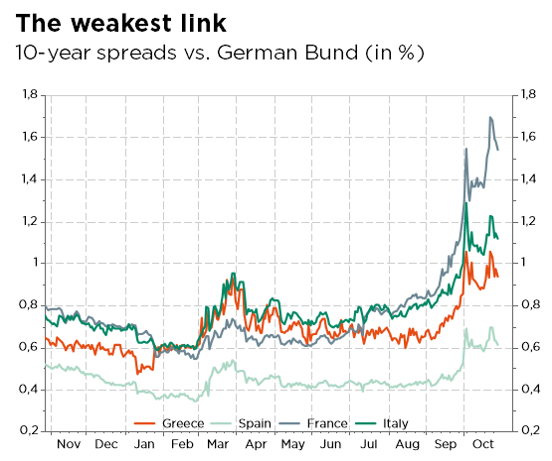
Lo scenario complessivo non favorisce certo la levitazione. Il conflitto tra Stati Uniti e Iran si trascina e non è prevista la riapertura ufficiale di Hormuz. Le scorte di petrolio diminuiscono proprio mentre l’emisfero settentrionale si avvicina all’inverno, mantenendo il greggio stabilmente sopra i 100 dollari al barile e spingendo al rialzo i prezzi del gas in Europa. La politica alimenta l’incertezza, tra la battaglia sul bilancio in Francia, che ha fatto salire il premio sul debito del Paese rispetto alla Germania, e le elezioni di metà mandato negli Stati Uniti, dove è in palio la maggioranza alla Camera.
Ciononostante, l’economia globale si raffredda, ma non cede. La capacità di resistere dei singoli Paesi dipende dalla loro sensibilità agli investimenti nell’IA, ai prezzi dell’energia, al rialzo dei tassi e alla spesa pubblica. Gli Stati Uniti rallentano ma restano solidi, con indagini sulle imprese ancora in espansione e assunzioni modeste divenute la nuova normalità, complici l’invecchiamento demografico e il calo dell’immigrazione. Con una crescita modesta, l’Europa si è dimostrata più solida del previsto, ma le riserve di gas sono ben al di sotto del livello necessario per l’inverno, il che lascia le sue prospettive di crescita di breve termine in balia del clima e dello Stretto di Hormuz. La Cina è in fase di stallo, dovendo affidarsi alle esportazioni mentre la domanda delle famiglie resta debole. Il vero problema è un altro: l’inflazione resta ostinatamente ben al di sopra dell’obiettivo su entrambe le sponde dell’Atlantico, e non solo a causa dell’energia (i prezzi dei servizi negli Stati Uniti sono ancora elevati). Le banche centrali dei mercati sviluppati, pertanto, si stanno preparando a una nuova stretta, gradualmente e quasi all’unisono. Prevedibilmente la Fed, la BCE e la BoJ aumenteranno nuovamente i tassi entro fine anno, contrariamente alla BNS, eccezione degna di nota.
Nei mercati finanziari, il lieve calo dei titoli azionari globali nasconde alcune mosse eccezionali. Il momentum tecnologico ha azzerato i guadagni annuali e, dal picco di giugno, i titoli legati all’IA hanno perso circa un quarto del loro valore rispetto al mercato in generale. I fondi momentum hanno registrato deflussi record e le azioni coreane, legate al boom dei chip di memoria, hanno subito una netta correzione. I settori difensivo ed energetico hanno guidato il mercato, la Svizzera si è dimostrata resiliente, mentre l’Eurozona e i mercati emergenti sono rimasti indietro. Il risultato è un sorprendente gap di valutazione: il multiplo Nasdaq 100 è tornato ai minimi del 2022, mentre Apple scambia ai massimi del 2020. Paradossalmente, gli indicatori del sentiment segnalano una grande paura, eppure i sondaggi indicano livelli di liquidità vicini ai minimi storici, con il maggior sovrappeso sulla tecnologia da sei anni. Nell’obbligazionario, i rendimenti a lungo termine hanno toccato i nuovi massimi pluriennali, spinti dalla richiesta degli investitori di un premio a termine più elevato, con il tasso francese a 10 anni che ora sfiora il 5%. Lo stress creditizio colpisce la fascia più debole del mercato, dove gli spread dei titoli CCC si sono fortemente ampliati e gli emittenti high yield legati all’IA ora scambiano ben al di sopra dei loro omologhi. L’oro e l’argento hanno perso terreno di fronte alla crescita dei tassi reali e del dollaro, mentre il petrolio ha proseguito un rialzo che ha visto i prezzi salire di quasi l’80% da gennaio.
Il nostro scenario di base non è cambiato: crescita resiliente, inflazione sopra il target ma non fuori controllo e normalizzazione dei tassi lenta e disomogenea. Ciò che è cambiato è l’equilibrio dei rischi intorno a questo scenario di base, mentre la politica fiscale continua a ostacolare le banche centrali e lo spettro del predominio fiscale incombe in diverse grandi economie. Uno scenario ribassista potrebbe nascere da una stagflazione che imponga una politica molto più restrittiva, da un ridimensionamento dell’IA o da un crollo obbligazionario amplificato dalla politica. Per uno scenario rialzista servirebbero un disgelo geopolitico, energia più economica, una disinflazione più rapida e un chiaro aumento della produttività grazie all’IA. Pertanto, quest’inverno il petrolio sarà il fattore determinante; tuttavia, le domande decisive sono se l’inflazione di fondo possa scendere in modo duraturo al di sotto del 2,5% prima che i bond vigilantes perdano la pazienza, e se la monetizzazione degli investimenti in IA avverrà prima del momento di saldare il conto.
Il nostro posizionamento complessivo resta neutrale, anche se questo mese abbiamo deciso di potare il ramo che ci sembra più fragile. L’Eurozona è diventata l’anello debole: lo scenario politico e la dipendenza energetica la rendono la più esposta a un’inversione di tendenza del mercato, mentre la BCE ha le mani legate a causa dei problemi del debito francese e del rischio di contagio. Pertanto, abbiamo declassato le azioni dell’Eurozona a leggero sottopeso. La regione resta interessante in termini di valore e trarrebbe forti vantaggi da un calo dei prezzi dell’energia, ma per ora i rischi sono troppo elevati. Sul fronte azionario, la solida crescita degli utili, le valutazioni più basse e il sentiment cauto (spesso un segnale di acquisto contrarian) continuano a bilanciare l’aumento dei tassi, il costo dell’energia e l’incertezza geopolitica. Nel comparto obbligazionario, manteniamo una duration media di 3-5 anni, ma per ora preferiamo i Treasury USA ai titoli di Stato europei, che non possono più essere considerati una copertura efficiente contro la recessione, tenuto conto del rischio di credito francese e delle economie periferiche. Sul fronte valutario, abbiamo ridotto l’euro a sottopeso e mantenuto un leggero sovrappeso su dollaro e franco svizzero, mentre l’oro resta leggermente sottopeso.
Fabrizio Quirighetti, CIO e Head of Multi-Asset
Le fonti esterne comprendono: LSEG Datastream, Bloomberg, FactSet, BNP Paribas Equity Research, Sankey MATIC.